ARCA apura Inocencia Fiscal II y deja dudas para las pymes
A pocos días del vencimiento del 30 de octubre, la nueva etapa del régimen todavía no tiene reglamentación publicada y eso deja en el aire cómo se aplicarán las multas y los beneficios prometidos.
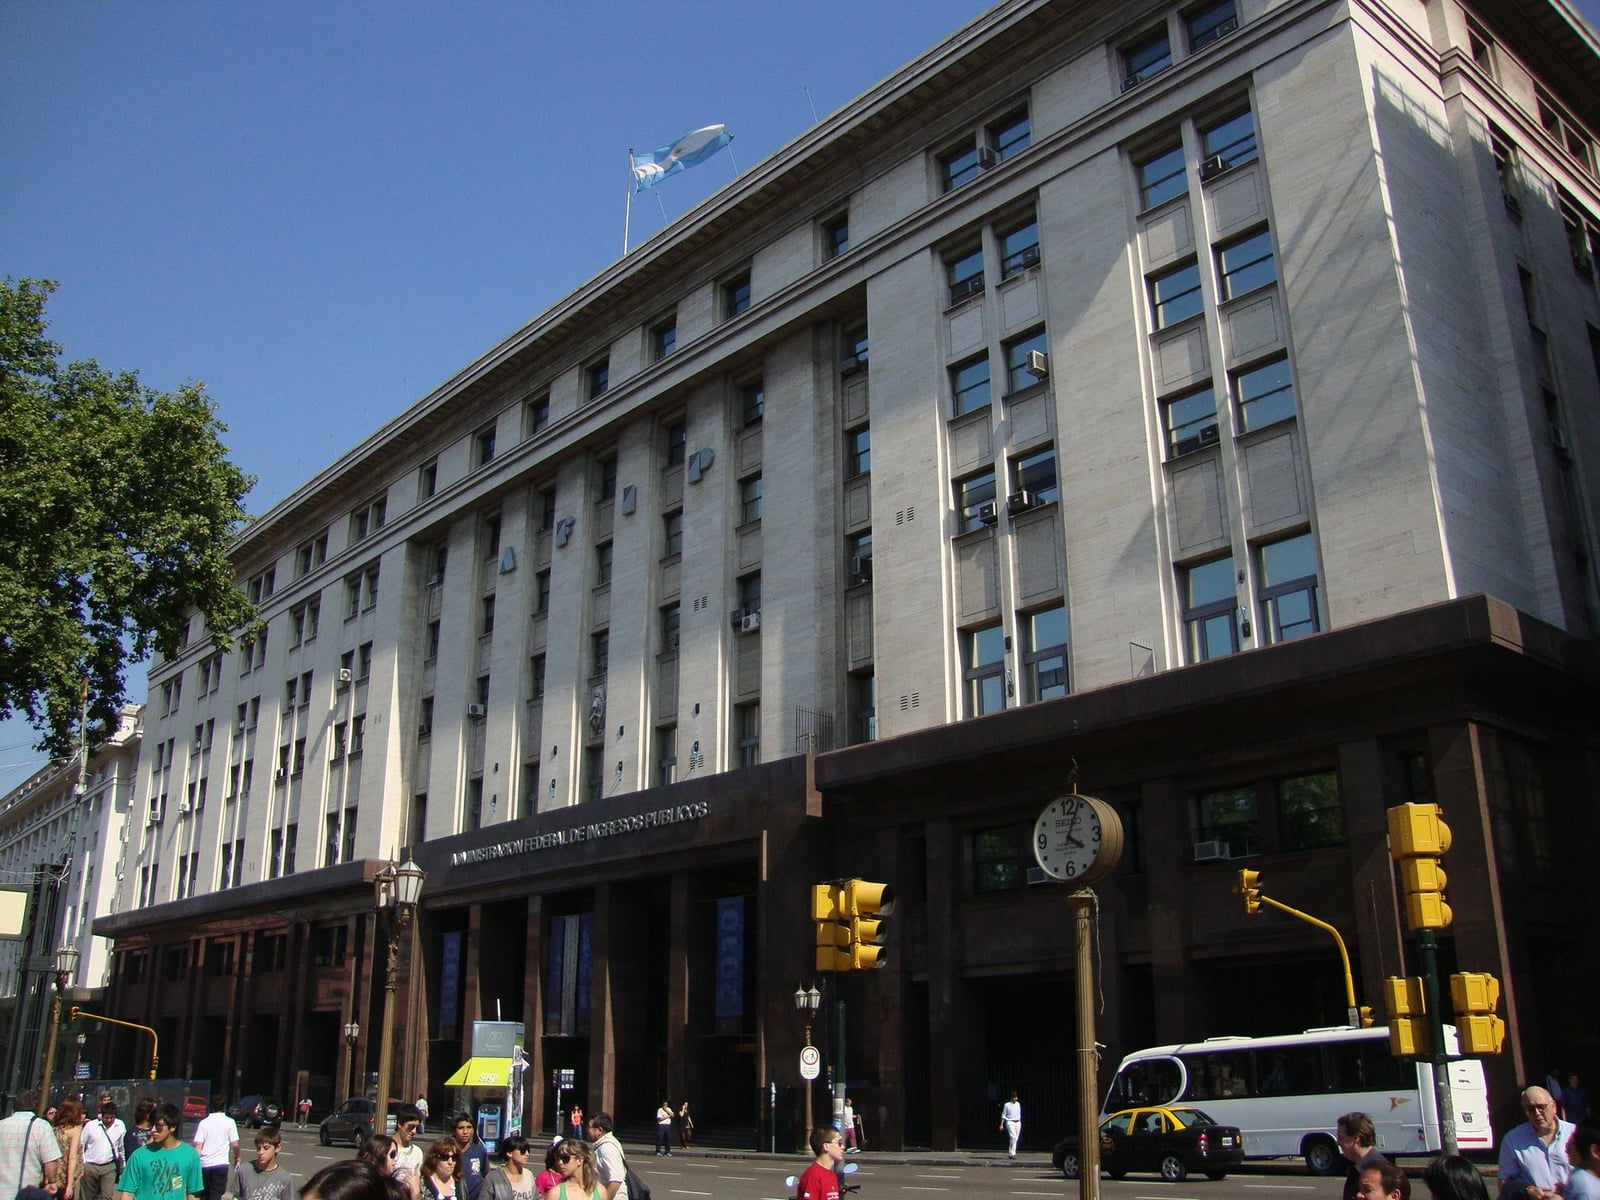
A menos de una semana del vencimiento del 30 de octubre para presentar declaraciones juradas de Ganancias, ARCA todavía no publicó la reglamentación de Inocencia Fiscal II. El dato no es menor: sin ese detalle, empresas y contadores tienen que trabajar con una ley que promete alivio, pero todavía no explica bien cómo se usa.
Qué promete el régimen
La segunda etapa del esquema apunta a reducir multas y darle un tratamiento más flexible a ciertos casos vinculados con el cumplimiento fiscal. El foco está puesto, sobre todo, en las pymes, que suelen quedar más expuestas a sanciones por errores formales o demoras administrativas. El Cronista toma ese ángulo y remarca el posible beneficio para ese universo. La idea oficial es simple: castigar menos, ordenar más. La ejecución, como suele pasar, viene más lenta.
El problema real
iProfesional pone el dedo en el punto incómodo: falta la reglamentación, justo cuando el calendario corre. Eso deja a los contribuyentes sin una guía concreta sobre requisitos, plazos y alcance exacto de las multas que podrían caer bajo el nuevo régimen. En la práctica, la novedad existe en el discurso, pero todavía no en el mostrador. Y el mostrador, en materia tributaria, es donde se define todo.
Qué mira el mercado
La discusión no pasa solo por una norma técnica. También hay una lectura política y económica: el Gobierno necesita mostrar que baja la presión sobre empresas y autónomos, pero sin desarmar el sistema de control. Si la letra chica llega tarde, el alivio prometido pierde velocidad. Si llega demasiado ambigua, genera más consultas que soluciones. ARCA parece haber elegido el deporte nacional de anunciar primero y reglamentar después.
El costo de la espera
Para las pymes, la demora agrega incertidumbre a una agenda que ya incluye vencimientos, cajas ajustadas y poca paciencia para más trámites. El esquema puede terminar funcionando, pero hoy todavía depende de un texto que no apareció. Y cuando un régimen fiscal se presenta como alivio pero llega con demora, el mercado suele leerlo como lo que es: una buena intención con cronómetro en contra.
El detalle más argentino de toda la historia es este: la reglamentación falta, pero el vencimiento no espera.
El cruce
Análisis editorialEl Cronista va al costado más útil para empresas: explica qué cambia con Inocencia Fiscal II y pone el foco en el beneficio potencial para las pymes. iProfesional, en cambio, abre por la parte incómoda: la reglamentación todavía no salió y el vencimiento ya está encima. Uno vende el contenido de la norma; el otro marca el agujero que le falta para funcionar.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Seguí leyendo
Qué indica la señal amarilla con dos flechas negras
Inocencia Fiscal: qué falta para regularizar dólares y bienes
ARCA digitaliza el sueldo doméstico desde el 15 de octubre
Inocencia Fiscal II ya rige y habilita el tapón fiscal
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.