Banco Nación afloja tasas y reabre el juego del crédito
El Nación bajó tasas para refinanciar deudas en mora y sumó una línea en UVA para autos, mientras el Ciudad hizo lo propio en CABA: el sistema bancario encontró una forma elegante de llamar “menos duro” a cobrarle a los que ya están al límite.
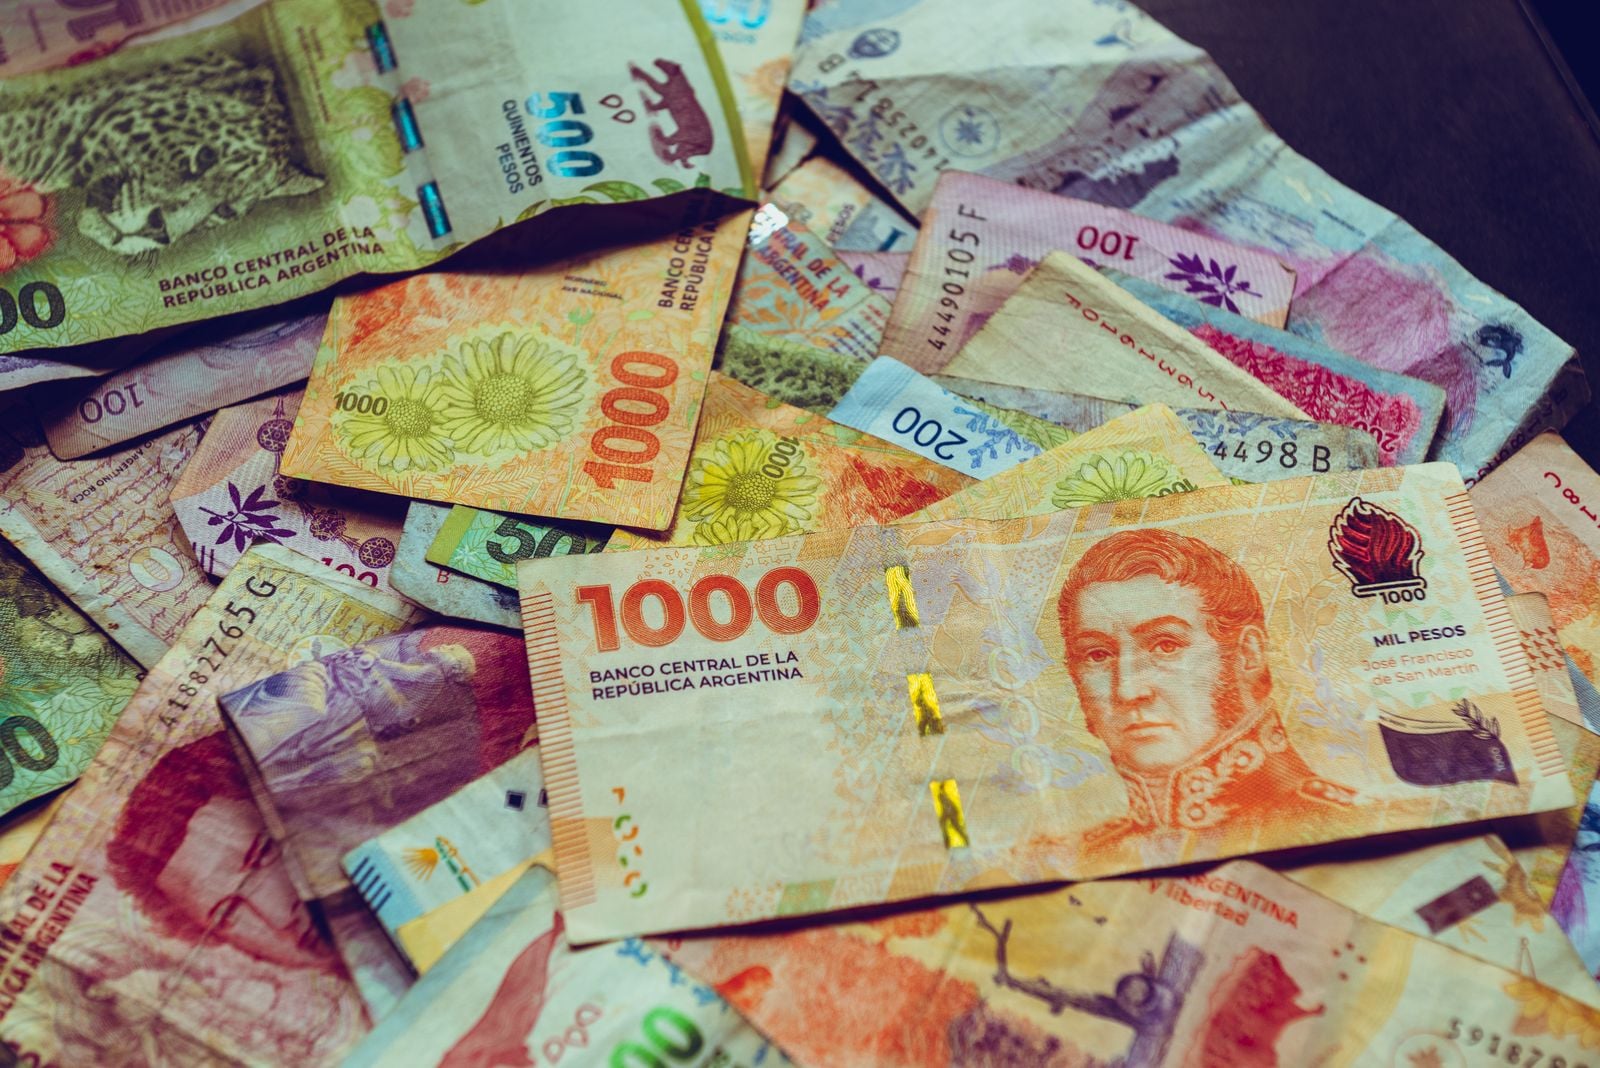
El Banco Nación bajó la tasa para refinanciar deudas en mora y lanzó una línea en UVA a 10 años para autos 0 km, mientras el Banco Ciudad también recortó el costo de refinanciación en CABA. En un mercado donde el crédito suele llegar tarde y caro, la novedad importa por la señal: los bancos volvieron a competir por clientes que necesitan estirar pagos, no por ahorristas con paciencia.
Qué ofrece el Nación
Según las coberturas relevadas, el Nación mejoró las condiciones para deudores con atrasos de más de 90 días. En pesos, la tasa puede ser de 25% para quienes mantengan las cuotas al día, con plazos que llegan hasta 96 meses. El banco, además, sumó una línea en UVA para financiar autos nuevos, una vía que suele sonar razonable hasta que aparece la palabra “UVA” y vuelve la memoria de cuotas que no se quedan quietas.
El frente de la mora
La jugada del Nación apunta a un segmento concreto: clientes que ya entraron en mora y necesitan una salida antes de que la deuda se vuelva una bola de nieve. No es filantropía bancaria. Es gestión de riesgo con marketing al frente. En vez de empujar a esos deudores al atraso total, la entidad les ofrece una refinanciación con plazos largos y condiciones más digeribles.
Banco Ciudad se suma
Ámbito puso el foco en otro ángulo: el Banco Ciudad también bajó la tasa para refinanciar deudas en CABA, con una propuesta para saldos impagos de tarjetas, préstamos personales y microcréditos, con plazo de hasta 60 meses. Esa cobertura marca algo útil: el movimiento no es solo del Nación, sino parte de una pulseada más amplia entre bancos públicos para no dejar que la mora se les desordene en la cartera.
Crédito, pero con letra chica
Infobae tomó el camino del auto 0 km más barato y calculó cuánto cuesta por mes con crédito del Nación. TN y El Cronista, en cambio, fueron por la refinanciación de deudas. El mensaje común es bastante claro: el crédito sigue existiendo, pero ahora viene con más cálculo que entusiasmo. Y en la Argentina, eso ya es una mejora.
El dato final: cuando un banco baja tasas para morosos y para autos nuevos al mismo tiempo, no está regalando plata; está intentando que nadie deje de pagar del todo.
El cruce
Análisis editorialInfobae se fue al costado más aspiracional y calculó la cuota del auto 0 km más barato con crédito del Nación. TN y El Cronista pusieron el foco en la refinanciación de deudas en mora y en las condiciones para clientes atrasados. Ámbito miró el mismo fenómeno desde CABA, pero con el Banco Ciudad y la mora local. Los cuatro hablan de lo mismo: bancos públicos tratando de mover crédito en un mercado que suele cerrarse solo cuando alguien ya dejó de pagar.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.
Seguí leyendo
Banco Nación ve más morosidad y apunta a los jóvenes
Banco Nación lanza créditos UVA para autos: cuotas desde $292.000 y hasta $100 millones
Banco Nación baja hasta 10 puntos sus tasas de préstamos personales
Banco Nación ya refinanció $476.000 millones: quiénes pueden salir de la mora
Banco Nación lleva su cartera agropecuaria a $4,5 billones con crecimiento récord
