Banco Nación bajó tasas para financiar autos 0 km y usados
El banco estatal retocó su línea en pesos para compra de vehículos y ahora permite cubrir hasta el 100% del valor de venta en unidades de hasta 10 años de antigüedad, una señal que busca reanimar un mercado todavía frío.
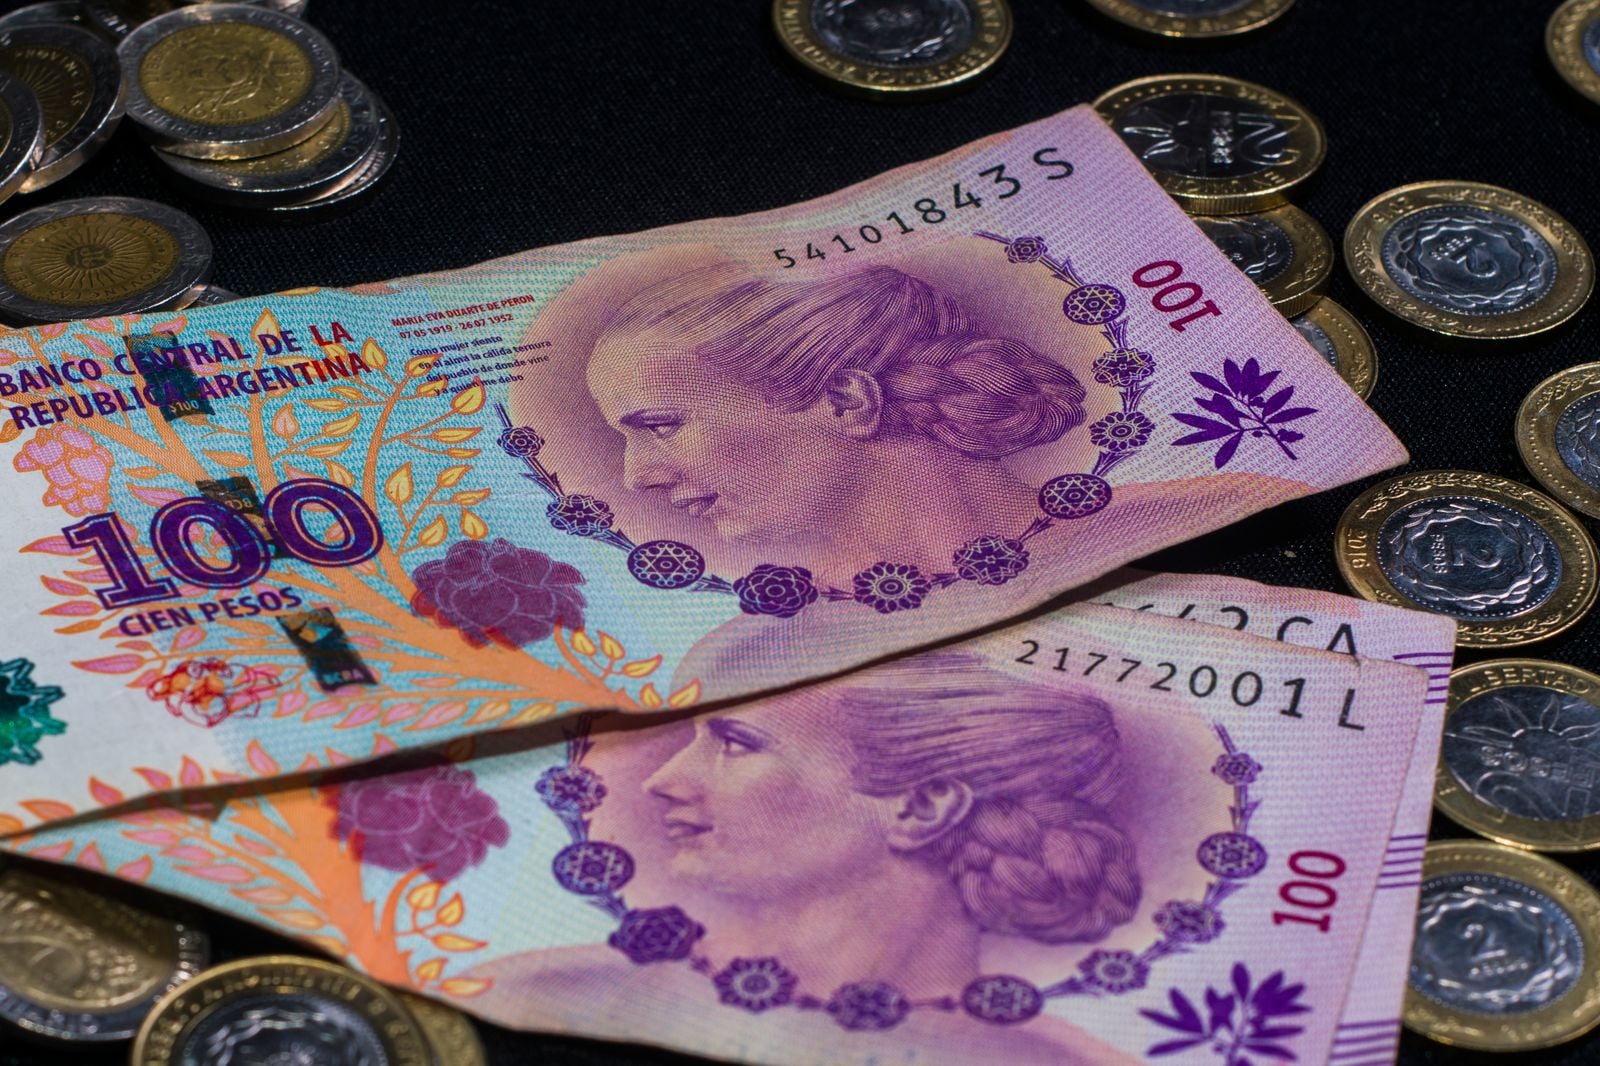
El Banco Nación bajó la tasa de sus préstamos para comprar autos 0 km y usados y, además, dejó financiar hasta el 100% del valor de venta en vehículos de hasta 10 años de antigüedad. La movida mejora la puerta de entrada al crédito, aunque no borra el problema de fondo: la cuota sigue atada a ingresos que no suben al mismo ritmo que el precio de los autos.
Qué cambió
La entidad retocó su línea de préstamos personales en pesos para adquirir vehículos nuevos y usados. El cambio principal está en el costo financiero y en el alcance del financiamiento: el cliente puede cubrir todo el valor del auto, algo que en la práctica achica el anticipo inicial y vuelve más accesible la operación.
No es un detalle menor. En un mercado donde el precio de lista suele moverse con rapidez y la financiación escasea, cualquier baja de tasa tiene efecto inmediato en la demanda. Banco Nación juega, otra vez, el papel de prestamista grande que el sector privado mira de reojo pero también imita cuando el negocio da señales de vida.
Cómo impacta
Para el comprador, la mejora no está en la magia sino en la cuenta: menor tasa, cuota algo más baja y menos efectivo de arranque. Para los concesionarios, en cambio, el crédito puede empujar ventas de unidades nuevas y usadas, sobre todo en modelos de hasta 10 años, que son los que más fácil encuentran salida cuando el bolsillo aprieta.
La contracara es conocida. Si los salarios quedan atrás y la inflación sigue erosionando el ingreso disponible, el crédito ayuda, pero no resuelve. Permite patear la compra hacia adelante con un esquema más amable, aunque sigue siendo una decisión pesada para una familia promedio.
El mercado detrás
La señal del Banco Nación también funciona como termómetro. Si la entidad afloja condiciones, es porque ve margen para mover un segmento que necesita financiamiento para no enfriarse del todo. El auto 0 km y el usado terminan compitiendo por la misma billetera, y el banco intenta ponerle un puente al comprador que no llega al contado.
Lo que mira el sector
El dato que queda ahora es simple: la tasa bajó y la cuota mejora, pero el acceso real depende de cuánto ingrese por mes. En este negocio, el entusiasmo dura lo que tarda el cliente en revisar su recibo de sueldo. Y el 100% suena generoso hasta que aparecen los gastos de patente, seguro y nafta, que no vienen con descuento.
El cruce
Análisis editorialInfobae pone el foco en la cuota y en que se trata de un préstamo personal, es decir, sin prenda; va directo al efecto práctico para el comprador. La Nación elige el dato más comercial: la baja de tasa y la posibilidad de financiar hasta el 100% del vehículo, con énfasis en las condiciones de la línea. Los dos cuentan lo mismo, pero uno piensa en el bolsillo y el otro en la estructura del crédito.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Seguí leyendo
Banco Nación retuvo la nota AAA y sigue cómodo arriba
La industria automotriz volvió a caer y suma siete meses en rojo
Renault fija 2028 para su pickup híbrida Niagara
Bolsa en el limpiaparabrisas: para qué sirve este truco
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.