El BCRA obliga a mostrar cuánto rinden las cuentas remuneradas
Desde noviembre, bancos y billeteras virtuales deberán informar su rendimiento con una tasa unificada y neta de costos, para que comparar deje de ser un deporte de alto riesgo
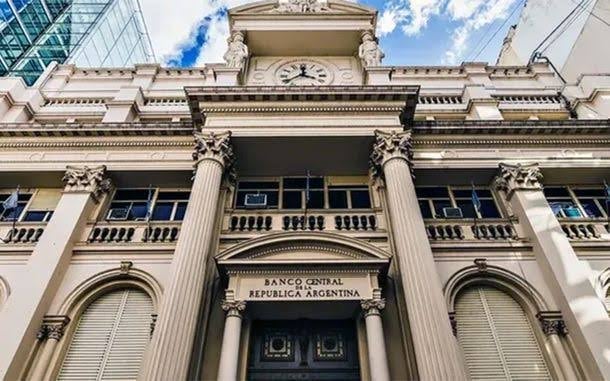
Desde noviembre, el Banco Central obligará a bancos y billeteras virtuales a mostrar cuánto rinden sus cuentas y fondos remunerados con una tasa unificada, calculada sobre los últimos siete días y neta de honorarios. La medida apunta a ordenar un mercado donde cada plataforma mostraba sus números como quería, y comparar era bastante más artesanal de lo razonable.
Qué cambia
El nuevo esquema busca que el usuario vea una tasa comparable entre entidades. Hoy, una billetera puede publicitar un rendimiento y un banco otro, pero no siempre con la misma vara. El BCRA quiere que la información salga estandarizada, de modo que el cliente pueda saber qué le deja más plata sin tener que leer letra chica, hacer cuentas propias o confiar en el marketing de turno.
La exigencia alcanza a cuentas remuneradas y fondos comunes que funcionan dentro de plataformas financieras. La clave está en dos detalles: el dato deberá reflejar los últimos siete días y mostrarse ya descontados los costos. Es decir, la foto deberá parecerse más a la realidad y menos a una promesa publicitaria con traje.
Por qué importa
Para el ahorrista chico, la diferencia no es menor. En un mercado donde conviven plazos fijos, cuentas remuneradas y billeteras que pagan algo por tener saldos inmóviles, la tasa visible ordena la decisión. No resuelve la inflación, pero al menos evita que cada app invente su propio idioma financiero.
El Cronista puso el foco en la competencia entre billeteras virtuales y plazo fijo, con una mirada más orientada al rendimiento que al regulador. Ámbito fue directo al punto normativo: explicó que el BCRA impone una tasa unificada y detalló el cambio operativo. Página/12 también remarcó la obligación de informar, pero subrayó el criterio de transparencia hacia el cliente. Los tres medios, en el fondo, describen lo mismo: el Central quiere que la comparación deje de depender del diseño de la app.
El detalle incómodo
La medida no obliga a que todos paguen lo mismo. Solo ordena cómo se informa. O sea: arregla la vidriera, no el precio de la mercadería. Para el usuario, eso ya es bastante; para los bancos y las fintech, menos margen para vender humo con decimales creativos.
Si todo sale como prevé el organismo, desde noviembre comparar rendimientos debería ser más simple. En finanzas argentinas, eso ya cuenta como una pequeña revolución administrativa: una tasa unificada, un mercado menos confuso y una costumbre que debería haberse adoptado hace rato, como poner las comas donde van.
El cruce
Análisis editorialEl Cronista lo vende como una pelea de rendimientos entre billeteras virtuales y plazo fijo. Ámbito va al núcleo regulatorio: el BCRA y la tasa unificada, con la fecha de aplicación como dato central. Página/12 mantiene el foco en la transparencia para el cliente y en la obligación de informar de manera clara. Los tres coinciden en el cambio, pero cada uno acomoda la noticia en un lugar distinto: competencia, norma y usuario.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Seguí leyendo
El BCRA suma dólares, pero no logra ordenar el frente financiero
El BCRA prepara cinco cambios para empujar el crédito
Plazo fijo: el banco que más paga vuelve a cambiar
Piden allanar el BCRA por las comisiones del oro
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.