El Tesoro mide al mercado con bonos largos y tasas más altas
El Gobierno enfrenta vencimientos por montos muy distintos según cómo se cuenten, pero el punto común es el mismo: Finanzas vuelve a salir a buscar refinanciamiento y probar si el mercado acepta plazos más largos sin pedir demasiado premio
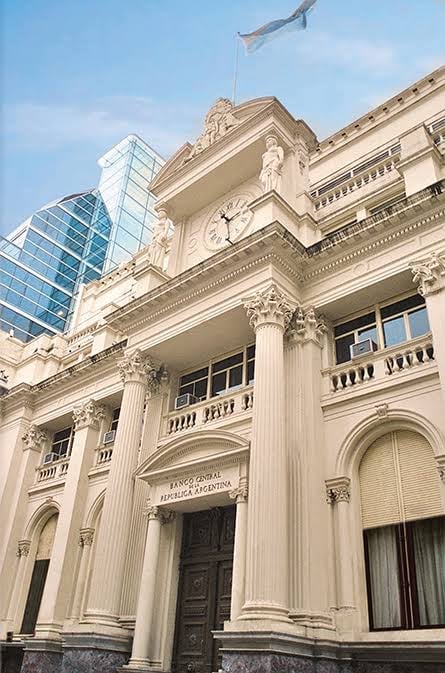
El Tesoro vuelve al mercado con una prueba simple y cara: conseguir que los bancos y fondos acepten bonos más allá de 2027. Ámbito habla de vencimientos por $4,85 billones, mientras El Cronista eleva la cuenta a casi $100 billones; la diferencia está en el universo de pasivos que cada uno toma como referencia, pero el dilema es el mismo: refinanciar sin disparar más la tasa.
La jugada
Finanzas planea ofrecer títulos a 2028 y 2029, una forma elegante de decir que quiere patear el problema lo más lejos posible. El Tesoro llega con un colchón de depósitos en el Banco Central y con una exigencia de refinanciamiento acotada en la ventana inmediata, lo que le da margen para testear el apetito del mercado. No sobra la plata, pero tampoco se quedó sin aire. Eso ya es bastante en esta película.
Qué mira el mercado
La clave no está solo en cuánto coloca, sino en a qué precio. Si el Tesoro quiere que alguien le preste a plazos más largos, deberá pagar una tasa que compense el riesgo de quedarse atrapado en pesos. Ahí aparece el clásico problema argentino: cuanto más larga la apuesta, más caro sale convencer al comprador de que no está haciendo turismo financiero de corto plazo.
Los vencimientos
El Cronista pone el foco en la magnitud del calendario de deuda y en el dilema de qué bonos elegirán los inversores. Ámbito, en cambio, se queda con el movimiento táctico de Finanzas: salir a ofrecer vencimientos más largos para ver si puede estirar la curva y ordenar el perfil de pagos. Los dos medios coinciden en lo central: el Tesoro no está financiando una expansión, está administrando una montaña de vencimientos.
Lo que sigue
La licitación va a mostrar si el mercado compra el relato de estabilidad o si pide más tasa por cada mes extra de duración. Si el Gobierno consigue colocar a plazos largos sin pagar una prima desmesurada, gana tiempo. Si no, volverá a la solución conocida: renovar corto, caro y con poca alegría. En estas subastas, hasta el nombre de los bonos parece una ironía: largo plazo, siempre en un país obsesionado con la semana que viene.
El cruce
Análisis editorialÁmbito enfoca la licitación como una jugada de Finanzas para estirar plazos y testear cuánto está dispuesto a pagar el mercado por bonos más largos. El Cronista va por el costado más pesado: pone el acento en el volumen de vencimientos y en el dilema entre tasas altas y la elección de instrumentos. Los dos coinciden en el problema de fondo, pero uno mira la maniobra y el otro, la pared que viene.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Seguí leyendo
El riesgo país roza los 600 puntos y el mercado sigue partido
Acciones argentinas: rebote chico, valuaciones flojas y Wall Street 24/7
Los mercados argentinos se parten entre Wall Street y Brasil
El Gobierno defendió la jugada del BCRA con el oro
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.