Plazo fijo: cuánto rinden $3.000.000 y qué banco paga más
Con tasas que llegan al 24% anual, un depósito a 30 días deja rendimientos distintos según la entidad; el dato útil no es el comunicado bancario, sino la comparación entre bancos y la inflación que se come parte del premio
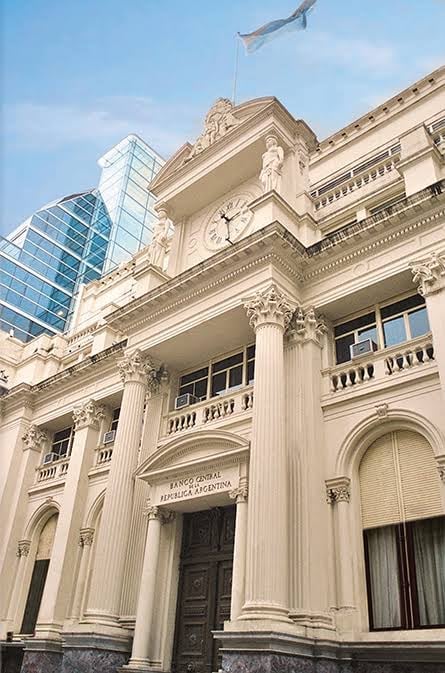
Un plazo fijo de $3.000.000 a 30 días deja hoy un rendimiento muy desigual según el banco, con tasas nominales anuales que pueden llegar al 24%. La cuenta es simple: el instrumento sigue siendo una de las pocas referencias en pesos para ahorristas que quieren dormir sin mirar la cotización cada cinco minutos.
Los números
TN pone el foco en cuánto rinde una colocación concreta: $3.000.000 durante 30 días. La Nación, en cambio, arma la tabla banco por banco para mostrar que no existe una tasa única, ni siquiera parecida. Ese es el punto incómodo del sistema: la etiqueta dice “plazo fijo”, pero el resultado final depende de la entidad que toque y de cuánto quiera retener pesos.
La tasa nominal anual que exhiben los bancos sirve como referencia, aunque la mayoría de los ahorristas mira otra cosa: cuántos pesos vuelven al cabo del mes. Ahí aparece la diferencia entre una rentabilidad que parece ordenada en la pantalla y una inflación que no pide permiso. El plazo fijo sigue siendo defensivo; rendir, rinde. Ganarle a los precios, ya es otro deporte.
Qué miran los medios
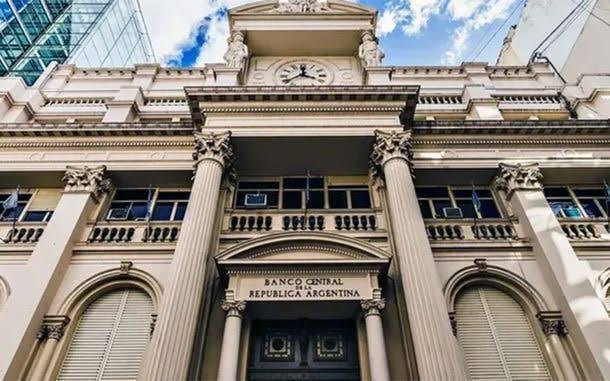
TN y La Nación trabajaron el mismo ángulo práctico: cuánto paga cada banco y cómo comparar opciones. Son notas pensadas para quien quiere decidir hoy, no para coleccionar teoría financiera. La Nación además apoyó el dato en la tabla del Banco Central de la República Argentina, que ordena las tasas y evita el folklore bancario de siempre: cada entidad se vende mejor que la de al lado.
Lo que queda afuera
Infobae eligió otra ventana y se fue al mundo de las criptomonedas, con el valor de las principales divisas digitales este jueves 15 de octubre. Página/12, por su parte, publicó efemérides del día. O sea: mientras unos medios explican cómo defender pesos, otros prefieren mirar activos más volátiles o recordar qué pasó un 15 de octubre. Cada cual con su terapia.
Qué conviene entender
El plazo fijo sigue siendo un termómetro básico del humor financiero local. Cuando las tasas suben, el banco pelea por depósitos. Cuando bajan, el ahorrista vuelve a preguntar por dólar, MEP o cualquier cosa que no prometan “tranquilidad” con letra chica. En este caso, el detalle más útil no es la tasa máxima: es descubrir cuánto pierde el ahorrista cuando compara dos bancos que, sobre el papel, parecen casi iguales.
Y un dato final para no perder de vista: en Argentina, hasta elegir un plazo fijo puede requerir más comparación que comprar un auto usado.
El cruce
Análisis editorialTN y La Nación se quedaron con la parte útil para el lector: cuánto rinde el plazo fijo y qué paga cada banco. La Nación además apoyó la comparación en la tabla del Banco Central de la República Argentina. Infobae salió del carril y fue a criptomonedas; Página/12 ni siquiera siguió la plata y prefirió las efemérides del 15 de octubre.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Seguí leyendo
El Tesoro mide al mercado con bonos largos y tasas más altas
El Gobierno defendió la jugada del BCRA con el oro
El BCRA compró US$291 millones y ya supera los US$15.000 millones
Galperin apuntó contra la norma del BCRA sobre préstamos
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.