Dólar y plazo fijo: qué miran los ahorristas hoy
El 2 de noviembre volvió la guía básica del pequeño ahorrista: cuánto cuesta entrar al dólar más barato y qué tasa paga cada banco por un plazo fijo, dos refugios viejos para una plata cada vez más nerviosa.
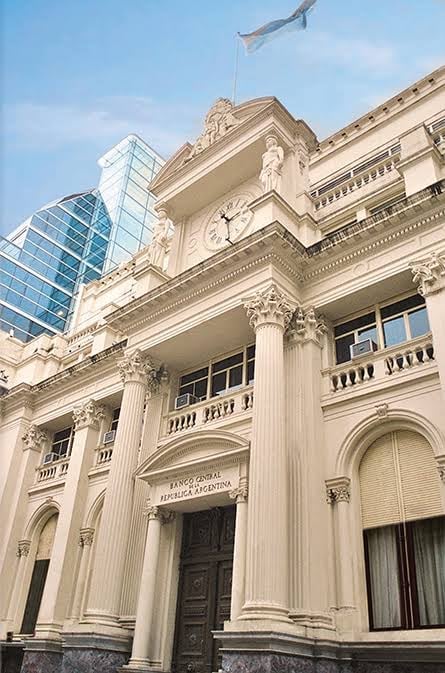
Este lunes 2 de noviembre, los medios pusieron el foco en lo mismo que obsesiona a cualquier ahorrista local: cómo estirar los pesos sin que la inflación se los coma. Uno miró el dólar más barato del mercado; el otro, la tasa de interés banco por banco para hacer un plazo fijo. La coreografía es conocida: cuando sobra incertidumbre, la gente compara rendimientos como si fuera un supermercado.
El dólar que mira el ahorrista
El Destape armó su cobertura desde la búsqueda del dólar más barato para comprar. No es un dato menor: en Argentina, la diferencia entre un tipo de cambio y otro suele definir si conviene esperar, dolarizarse o resignarse a la moneda local. El interés no está en la épica financiera, sino en una cuenta simple: cuánta plata hace falta para llegar a la divisa y por qué canal entra más barata.
La pregunta de fondo es la de siempre. Cuando el peso pierde atractivo, cualquier diferencia entre cotizaciones importa. Y ahí aparecen los dólares financieros, el oficial y las restricciones de turno, que transforman una operación básica en una pequeña ingeniería doméstica.
El plazo fijo, lado B
La Nación tomó el camino opuesto: puso la lupa sobre el plazo fijo tradicional y repasó qué banco paga cuánto. Esa tabla comparativa funciona como un mapa mínimo para quien no quiere moverse del sistema bancario y prefiere dormir tranquilo, aunque a cambio reciba un rendimiento que muchas veces corre desde atrás.
El valor de esa cobertura está en la comparación. No todos los bancos pagan lo mismo, y la diferencia entre uno y otro puede cambiar bastante la tasa final. En un país donde la inflación no da tregua, hasta unos pocos puntos de rendimiento vuelven a ser noticia. El producto sigue siendo el mismo de siempre; lo que cambia es cuánto rinde después de descontar el desgaste de los precios.
Dos refugios viejos
Las dos notas, juntas, cuentan algo más amplio que un ranking de tasas o una guía para comprar divisas. Muestran que el ahorrista argentino sigue dividido entre dos refugios clásicos: dólar o plazo fijo. Uno protege mejor contra la pérdida de valor; el otro paga algo, aunque no siempre alcance.
La cuenta final
La cobertura de ambos medios confirma una costumbre muy local: antes de invertir, primero se mira el tipo de cambio y después la tasa. En Argentina, la educación financiera empieza en una calculadora y termina en una disyuntiva bastante vieja. Un dato para la heladera: entre banco y banco, la diferencia de tasa puede pesar más que un café de oficina por mes.
El cruce
Análisis editorialEl Destape enfoca la nota como una guía para comprar el dólar más barato, con el ahorro en el centro. La Nación va por el plazo fijo y ordena la información banco por banco, sin salir de la tabla de tasas. Los dos medios hablan del mismo lector: el que compara rendimientos antes de mover un peso.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Seguí leyendo
La UIF afloja controles para mover los dólares del colchón
Cavallo volvió a pedir u$s15.000 millones para reservas
Lula mueve la economía argentina y la city ya mira a Estados Unidos
Caputo llega a la UIA con el dólar y el escrache encima
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.