El BCRA afloja una regla para la deuda del Tesoro
El Central amplió los títulos que los bancos pueden contar para cumplir un cupo de deuda pública y estiró a 36 meses el desarme de los puts, sin subir los límites de exposición al Estado
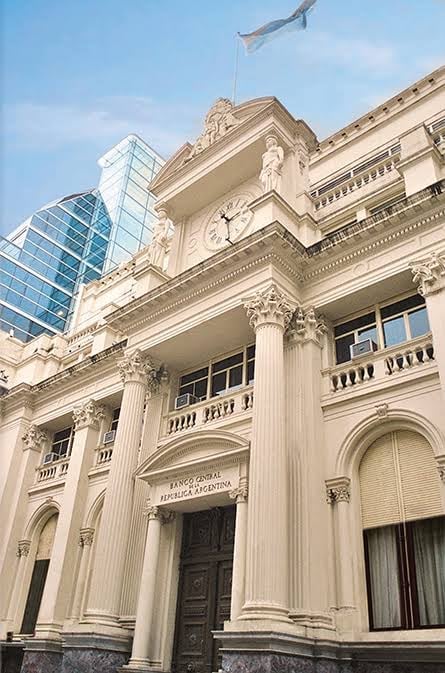
El Banco Central cambió una norma que rige desde mayo de 2025 y abrió la puerta para que los bancos computen más tipos de títulos del Tesoro en sus carteras. También estiró a 36 meses el plazo para desarmar las franquicias ligadas a opciones de venta sobre bonos públicos. La letra chica importa: no sube el límite total de exposición al sector público, pero sí le da más margen al sistema financiero para acomodar sus posiciones.
Qué habilita
La medida amplía el menú de instrumentos que las entidades pueden usar dentro de una franquicia ya existente. Hasta ahora, el esquema era más acotado. Desde ahora, los bancos podrán incluir más títulos del Tesoro, entre ellos bonos dólar linked y duales, además de otros papeles públicos que ya formaban parte del régimen.
Eso no significa que el Central esté regalando capacidad de compra. La restricción de fondo sigue en pie. Lo que cambia es la composición de lo que cuenta para cumplirla. En criollo: el Gobierno busca que el sistema financiero siga prestándole al Tesoro, pero con una caja de herramientas menos rígida.
Los puts, más lento
El otro cambio relevante apunta a las opciones de venta, los famosos puts. El BCRA fijó un desarme más gradual de esas franquicias, con un horizonte de 36 meses. La decisión evita un ajuste brusco sobre un stock de contratos que venía complicando la transición entre reglas viejas y nuevas.
Para los bancos, eso significa menos presión inmediata. Para el Central, significa más tiempo para ordenar un mecanismo que dejó demasiadas piezas sueltas. No es glamour regulatorio, pero sí un intento de evitar un choque innecesario en el mercado de deuda local.
Qué busca el Central
La lectura oficial es bastante simple: dar más flexibilidad sin agrandar la exposición al sector público. El BCRA quiere que las entidades financieras tengan más opciones para cumplir con sus requisitos de tenencia de deuda, pero sin que eso se traduzca en un salto de riesgo.
El movimiento también encaja con una necesidad conocida: sostener la demanda por títulos del Tesoro en un mercado donde cada punto de liquidez cuenta. Cuando el financiamiento depende tanto de la ingeniería regulatoria, la frontera entre incentivo y retoque se vuelve cada vez más fina.
La letra chica
Infobae pone el foco en el cambio normativo y en el plazo de 36 meses. Ámbito subraya que no se ampliaron los límites de exposición, sino la canasta de títulos admitidos, con bonos dólar linked y duales como novedad. Los dos coinciden en lo central: el BCRA movió la regla, no el techo.
El dato menor pero útil: la banca gana aire, aunque el tablero sigue marcado por el mismo árbitro. Y en la Argentina financiera, eso ya es bastante.
El cruce
Análisis editorialInfobae abre con el cambio normativo y pone el foco en el plazo: destaca que los bancos podrán tomar deuda del Tesoro a mayor plazo y que el desarme de los puts se estira a 36 meses. Ámbito, en cambio, enfatiza el menú de títulos y aclara desde el arranque que los límites de exposición al sector público no cambian. Los dos cuentan la misma medida, pero uno mira el reloj y el otro mira la canasta.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.
Seguí leyendo
Reforma del BCRA: el Gobierno empuja el proyecto y esquiva la pregunta del oro
El dólar tocó $1.507 y la brecha con el techo de la banda llega al 26%
Plazo fijo en septiembre: qué banco paga más por $3.000.000 a 30 días
Dólar a fin de año: qué proyectan más de 40 bancos y consultoras
Di Tullio acusa a Bausili de mentir al Senado: el oro del BCRA está en Londres, no en Suiza
