Plazo fijo en septiembre: qué banco paga más por $3.000.000 a 30 días
Las tasas llegan hasta un 24% de TNA en algunos bancos, con diferencias significativas entre entidades que el BCRA publica en una tabla comparativa actualizada.
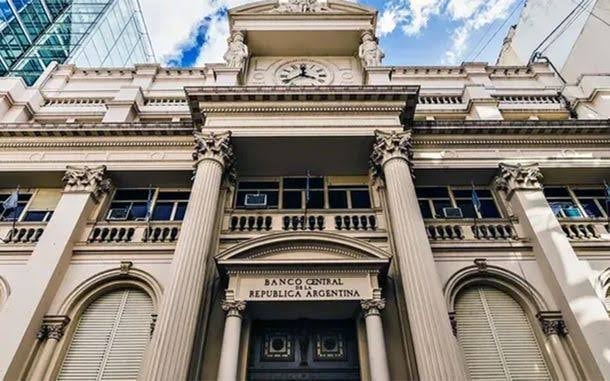
Los plazos fijos en pesos siguen siendo una de las pocas opciones de ahorro accesibles para el público general, y en septiembre la dispersión de tasas entre bancos justifica comparar antes de invertir. Con $3.000.000 a 30 días, la diferencia entre el banco que más paga y el que menos paga puede representar miles de pesos.
Los números
La tasa más alta disponible este mes llega al 24% de Tasa Nominal Anual (TNA). A 30 días, eso equivale a un rendimiento de aproximadamente 2% mensual. Sobre $3.000.000, el resultado bruto ronda los $60.000 en intereses antes de impuestos. No es un dato menor: a 30 días y con inflación desacelerando, el plazo fijo volvió a ganarle al dólar en lo que va de septiembre.
Banco por banco
La diferencia de tasas entre entidades no es trivial. Bancos públicos y privados operan en rangos distintos, y algunos bancos digitales o de segunda línea ofrecen condiciones más competitivas para captar depósitos. El BCRA publica una tabla comparativa de tasas actualizada diariamente, lo que permite al ahorrista ver el ranking sin intermediarios. La herramienta está disponible en el sitio del Banco Central y desagrega por tipo de banco y monto.
Qué tener en cuenta
La tasa nominal no es el único dato relevante. La Tasa Efectiva Anual (TEA) refleja el efecto del reinversión y permite comparar instrumentos de distinta duración. Para quien renueva automáticamente mes a mes, la diferencia entre TNA y TEA puede sumar varios puntos al año. Además, los plazos fijos tradicionales tienen garantía del Fondo de Garantía de Depósitos (FGD) hasta cierto monto, lo que los distingue de otras alternativas en pesos como los fondos money market.
Lo que no cambia
En un contexto donde el Gobierno mantiene el crawling peg al 1% mensual y la inflación descendió del pico de principios de año, el rendimiento real del plazo fijo ya no es negativo como en 2023. Pero sigue siendo modesto: 24% anual frente a una inflación que todavía ronda el 3% mensual implica que el ahorrista apenas empata o pierde levemente en términos reales, dependiendo del mes. La decisión de dolarizarse o quedarse en pesos sigue siendo la pregunta de fondo que ninguna tabla del BCRA responde sola.
El cruce
Análisis editorialTN y La Nación cubren el mismo tema con ángulos levemente distintos. TN personaliza la nota con un ejemplo concreto — cuánto rinde poner $3.000.000 — para hacerlo más tangible al lector. La Nación opta por un enfoque más utilitario: el banco por banco con las tasas del día, mencionando la tabla del BCRA como recurso. Los dos medios informan sin tomar partido ni opinar sobre si conviene o no invertir.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.
Seguí leyendo
Plazo fijo en julio: qué banco paga más y cuánto rinde $2.000.000 a 30 días
Plazo fijo en agosto: cuánto rinde cada banco y quién paga más
Dólar y plazo fijo: las tasas y cotizaciones clave de esta semana
Plazo fijo: qué banco paga más y cómo comparar tasas este lunes

Plazo fijo: cuánto capital necesitás para ganar $200.000 al mes y cómo mantener liquidez
