La Corte acotó el alcance del blanqueo para deudas impositivas
El máximo tribunal dijo que la suspensión de la prescripción prevista en la ley 26.860 rige solo para quienes se metieron en el régimen, y no para cualquiera que quiera estirar el reclamo fiscal.
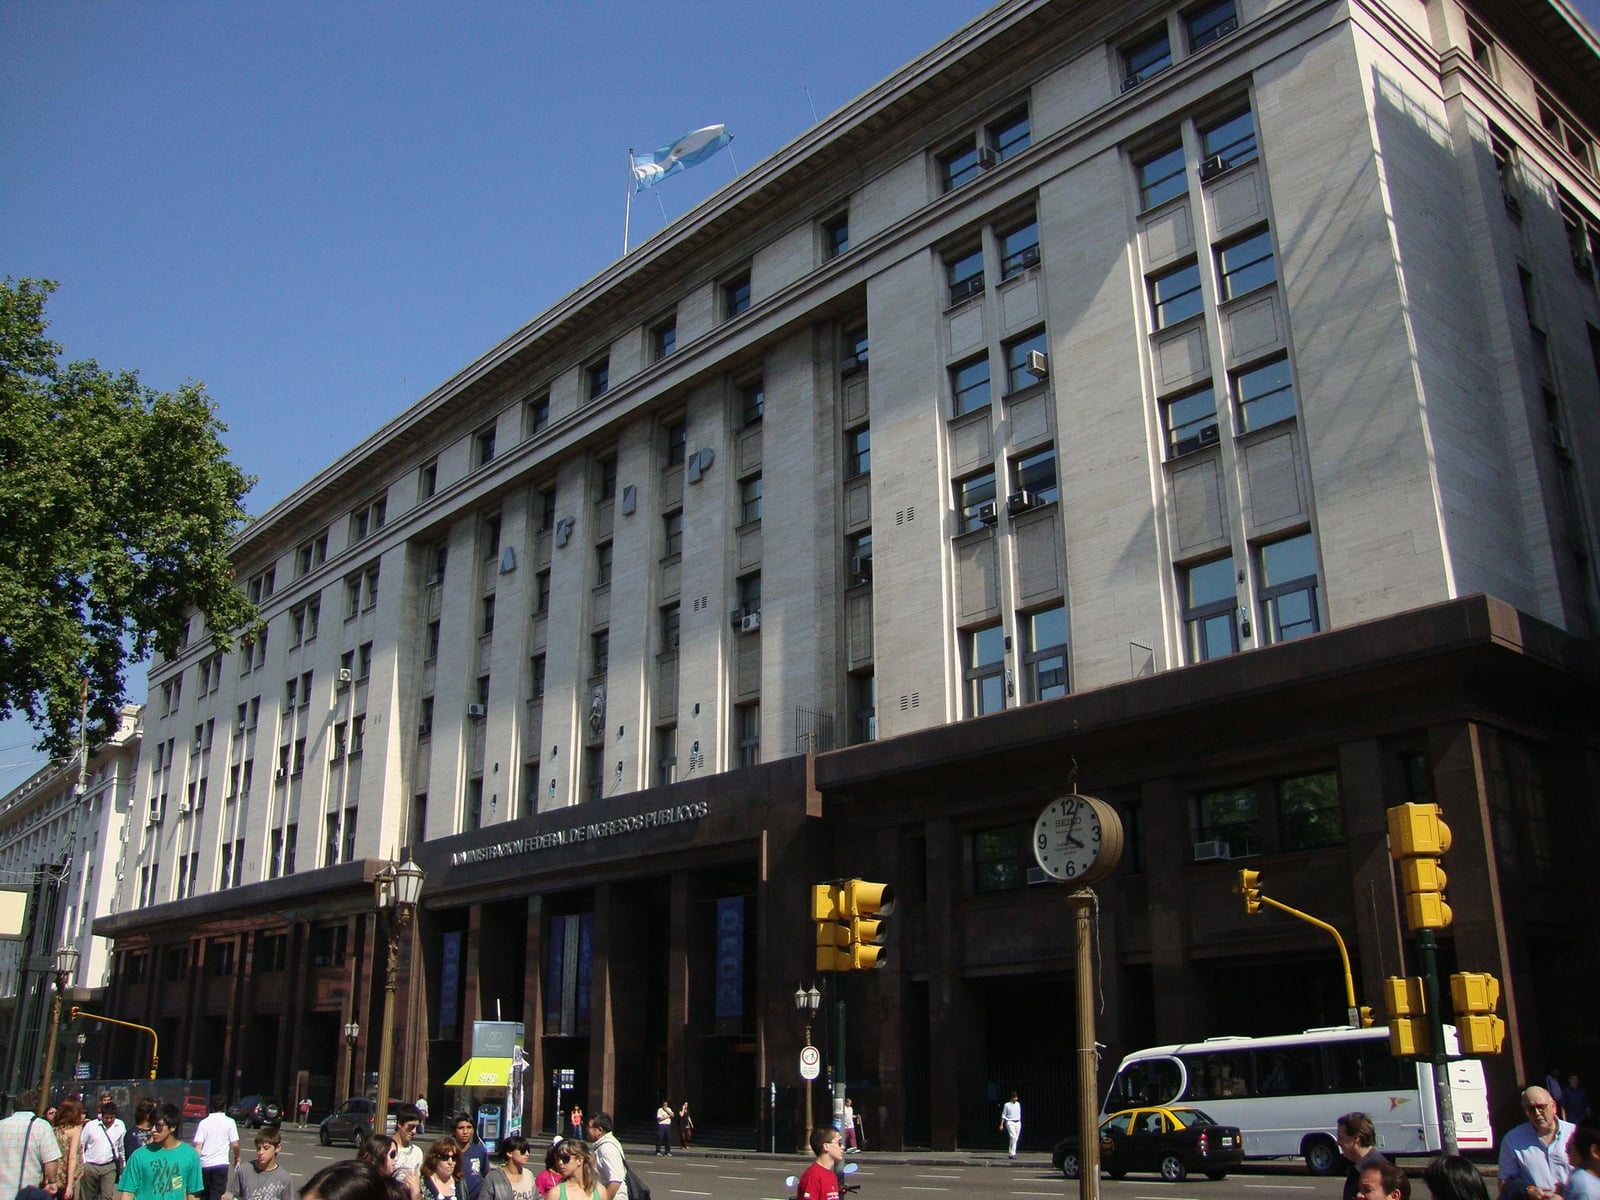
La Corte Suprema cerró una discusión que ARCA venía leyendo en su favor: la suspensión por un año de la prescripción prevista en la ley 26.860 solo alcanza a los contribuyentes que adhirieron al blanqueo. No rige, como pretendía el organismo, para extender de manera general el plazo de reclamo sobre deudas impositivas.
Qué resolvió
El tribunal interpretó la frase “con carácter general” de la ley y la recortó a su sentido más obvio: vale para quienes ingresaron al régimen de exteriorización. La consecuencia es directa. Si un contribuyente no se sumó al blanqueo, ARCA no puede usar esa suspensión para ganar más tiempo y exigir tributos fuera de plazo.
La decisión pega sobre un punto bastante práctico y poco glamoroso: los plazos de prescripción. Es decir, el reloj que define hasta cuándo el fisco puede reclamar una deuda. Cuando ese reloj se estira, el Estado cobra más; cuando no, pierde la ventanilla.
El criterio de fondo
Ámbito puso el foco en el alcance de la expresión legal. Infobae lo explicó desde el reclamo de deudas impositivas. iProfesional, en cambio, recordó que varios blanqueos ya habían alargado el período de exigencia fiscal y lo leyó como un límite a esa expansión. El consenso es claro: la Corte le dijo que no a una interpretación amplia de ARCA.
No hay aquí una revolución doctrinaria ni una épica judicial. Hay algo más terrenal: una definición sobre quién queda alcanzado por un beneficio y quién no. En temas de impuestos, ese detalle suele valer más que cualquier discurso sobre la seguridad jurídica.
Por qué importa
La resolución ordena el mapa para casos de exteriorización de capitales y discusiones posteriores sobre deudas. También le marca un límite al organismo recaudador, que suele preferir una interpretación generosa cuando el plazo se le está escapando.
Para los contribuyentes que sí adhirieron al blanqueo, la suspensión sigue vigente. Para el resto, la Corte básicamente dijo que no se puede estirar una regla pensada para unos pocos como si fuera un paraguas universal.
Lo que queda
El fallo no cambia la ley, pero sí cómo se la lee. Y en materia impositiva, esa diferencia puede mover bastante plata. ARCA ya sabe que, esta vez, la palabra “general” no le salió gratis.
El cruce
Análisis editorialÁmbito va directo al punto técnico y subraya la frase legal que la Corte acotó. Infobae ordena la nota alrededor del efecto práctico: el reclamo de deudas impositivas. iProfesional agrega contexto y conecta el fallo con otros blanqueos y con el margen que venía ganando ARCA. Los tres coinciden en la misma conclusión; cambia el ángulo desde el que cada uno la explica.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Seguí leyendo
La Corte frenó un fallo contra una influencer
La Corte deja abiertas dos causas contra Kueider
Cristina Kirchner: dos frentes judiciales esperan definición
La Corte ordenó borrar escraches anónimos y exponer a quienes los publicaron
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.