Plazo fijo: cuánto rinden $7.000.000 y qué banco paga más
Con tasas de hasta 23% nominal anual, el plazo fijo sigue como refugio de manual para pesos quietos, aunque el rendimiento real queda lejos de enamorar a cualquier ahorrista con calculadora.
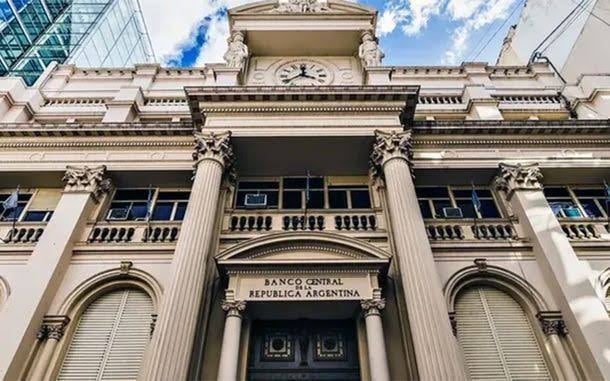
Un depósito de $7.000.000 a 30 días puede dejar rendimientos muy distintos según el banco, con tasas que llegan al 23% de Tasa Nominal Anual (TNA). La diferencia no es menor: en un mercado donde cada punto cuenta, mirar la tabla bancaria ya no es un hobby, sino una defensa básica del poder de compra.
Qué muestran las tasas
TN puso el foco en el monto concreto: cuánto gana un ahorrista que inmoviliza $7 millones durante un mes. La Nación, en cambio, ordenó la discusión alrededor de la comparación banco por banco y del dato que publica el Banco Central de la República Argentina (BCRA) para que cualquiera pueda revisar opciones sin comprar humo financiero.
La foto es simple: no todos los bancos pagan lo mismo, y la brecha entre el mejor y el peor rendimiento puede cambiar bastante el resultado final. El plazo fijo volvió a ocupar ese lugar cómodo de instrumento básico, aunque sigue siendo una apuesta conservadora, más útil para estacionar plata que para ganarle con holgura a la inflación.
La cuenta corta
Si la tasa anual llega al 23%, el interés mensual sigue siendo modesto frente a una colocación de $7.000.000. El dato sirve más para comparar que para entusiasmar. El punto es otro: en un sistema con pesos que se deprecian rápido, dejar la plata inmóvil también tiene costo, y bastante visible.
Por eso la comparación entre bancos importa más que la etiqueta “plazo fijo” en abstracto. Unos pocos puntos de TNA pueden traducirse en miles de pesos de diferencia al vencimiento. No es glamour financiero; es matemática básica.
El rol del BCRA
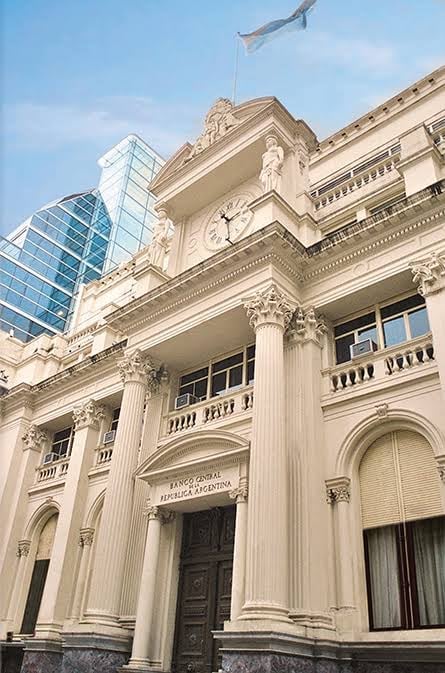
La tabla oficial del BCRA ordena el mercado y evita que cada banco venda su número como si fuera un milagro propio. Esa publicación permite ver quién paga más y quién se queda corto, algo útil para ahorristas que todavía creen que revisar tasas es menos molesto que perder plata en silencio.
Lo que queda
El plazo fijo sigue ahí porque es simple, conocido y fácil de calcular. También porque, para mucha gente, la alternativa de “no hacer nada” salió bastante cara. En esta historia no hay épica: hay tasas, plazos y una carrera bastante discreta por no quedar tan atrás del costo de vida. Y sí, sigue siendo el producto financiero favorito para descubrir que la paciencia rinde menos que la inflación.
El cruce
Análisis editorialTN entra por el cálculo concreto: cuánto deja invertir $7.000.000 a 30 días y qué rendimiento puede esperar un ahorrista. La Nación arma la nota desde el comparador del BCRA y pone el foco en la tabla banco por banco, más útil para elegir que para entusiasmarse. Los dos medios coinciden en lo central, pero uno va a la cuenta y el otro al mapa de tasas.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Seguí leyendo
Mercado Libre y Revolut tendrán licencia bancaria antes de fin de año, según el BCRA
Caputo canjeó el 75% de una letra dólar-linked y despejó $5 billones de vencimientos
Las reservas del BCRA vuelven a quedar debajo de los US$50.000 millones
La mora de las familias roza el 13% y marca récord
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.