La mora de las familias roza el 13% y marca récord
La morosidad bancaria de los hogares llegó a 12,9% en julio y volvió a un nivel que no se veía hace más de dos décadas, con préstamos personales y tarjetas al frente del deterioro
La mora bancaria de las familias llegó en julio al 12,9% del crédito y tocó un récord de más de 20 años. El dato confirma que el problema dejó de ser un ruido de coyuntura: cada vez más hogares patean cuotas, refinancian o directamente no llegan. El propio sistema financiero lo viene mostrando con más claridad que la política económica.
El número duro
El indicador subió 0,1 puntos porcentuales respecto de junio y quedó apenas por debajo del umbral del 13%, que ya funciona como una línea psicológica más que estadística. En la cobertura, El Territorio y La Gaceta ponen el foco en el récord; iProfesional agrega que el nivel se duplicó en un año, una forma amable de decir que el deterioro no fue gradual sino bastante veloz.
Dónde pega más
Los créditos personales y las tarjetas lideran los atrasos. No es raro: son los instrumentos más usados para tapar baches de ingreso, comprar comida, pagar servicios o estirar fin de mes. Cuando la tasa y la inflación aprietan, el financiamiento de consumo deja de ser una ayuda y pasa a ser una trampa con fecha de vencimiento.
Infobae suma un dato que los demás dejaron en segundo plano: la mora de las empresas llegó a 3,6%. El contraste importa porque muestra que el problema no está solo en los hogares. Pero el foco general de las notas está en el mismo punto: la cadena de pago se está rompiendo desde abajo.
Qué dice el BCRA
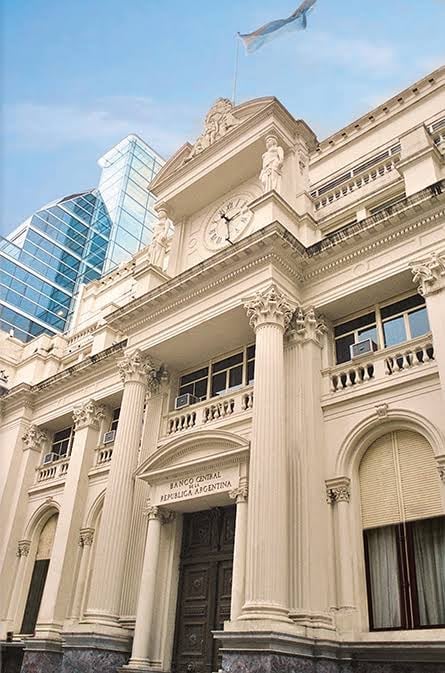
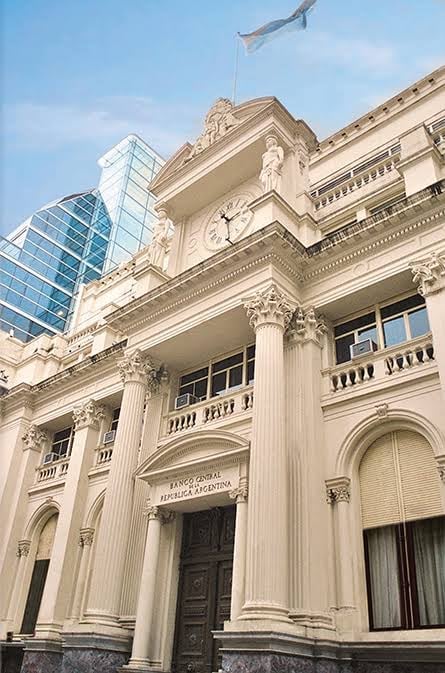
El Banco Central aparece como la referencia inevitable del dato, aunque el informe no necesita demasiada interpretación para contar la historia. El sistema presta menos con más cautela y, aun así, los incumplimientos suben. Eso suele pasar cuando el ingreso disponible cae más rápido que la voluntad de pago.
La foto también deja una cuenta política incómoda: si el salario pierde contra las cuotas, la discusión sobre estabilidad macro queda bastante lejos de la heladera. La macro puede ordenar números; el hogar, en cambio, tiene vencimientos.
Lo que viene
El dato de julio llega con una señal simple: si la mora sigue subiendo, el crédito al consumo va a endurecerse todavía más. Menos financiamiento, más selectividad bancaria y más gente afuera del sistema. Un circuito elegante para los modelos; bastante menos simpático para quien paga la tarjeta en cuotas.
Dato chico para recordar: cuando la mora pega en tarjetas y préstamos personales, el problema ya no está en la teoría económica, sino en el resumen de la tarjeta.
El cruce
Análisis editorialEl Territorio y La Gaceta van directo al récord de mora y lo presentan como una señal preocupante para las familias. iProfesional agrega el dato de que el indicador se duplicó en un año y destaca que los créditos personales y las tarjetas lideran los atrasos. Infobae, en cambio, suma el costado empresarial con el 3,6% de irregularidad y completa la foto del deterioro crediticio sin salir del tono informativo.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.
Seguí leyendo
La mora de las familias tocó 12,9% y marcó récord
El BCRA afloja una regla para la deuda del Tesoro
Reforma del BCRA: el Gobierno empuja el proyecto y esquiva la pregunta del oro
El dólar tocó $1.507 y la brecha con el techo de la banda llega al 26%
Plazo fijo en septiembre: qué banco paga más por $3.000.000 a 30 días