Plazo fijo: qué paga cada banco por $2.000.000 a 30 días
Las tasas varían banco por banco y todavía hay entidades que pagan rendimientos altos para 30 días, aunque la foto cambia rápido y el comparador del BCRA quedó otra vez en el centro.
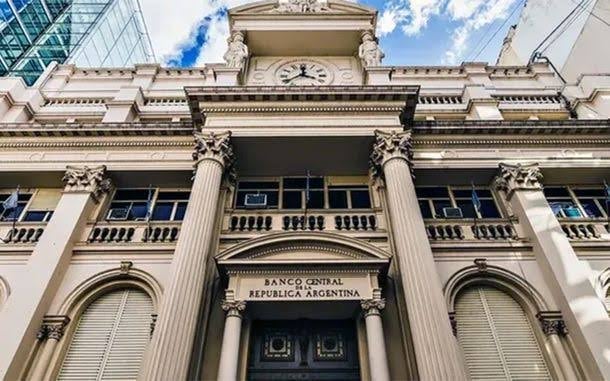
Un plazo fijo de $2.000.000 a 30 días sigue siendo una apuesta simple, pero no igual en todos los bancos: la rentabilidad depende de la TNA que ofrece cada entidad y, en algunos casos, todavía roza el 23,5%. La diferencia no es menor para quien busca no perder plata tan rápido en pesos.
Los números
TN pone el foco en cuánto rinde una colocación concreta de $2.000.000 y usa ese monto para mostrar la brecha real entre bancos. La Nación, en cambio, va al cuadro general: qué tasa paga cada banco este lunes 5 de octubre y cómo se compara ese rendimiento con el resto del sistema.
Qué mirar
El dato útil no es solo la tasa nominal anual. También importa cuánto queda efectivamente por 30 días, porque ahí se ve si el banco compensa, al menos un poco, la inflación o solo le pone una curita a la pérdida. El BCRA mantiene disponible la tabla comparativa para que el ahorrista no tenga que adivinar qué entidad castiga menos el depósito.
La foto del mercado
Las coberturas coinciden en lo básico: no hay una tasa única ni un mercado homogéneo. Cada banco define su número y el ahorrista elige entre comodidad, tasa y paciencia. El problema es que el menú cambia seguido; lo que hoy parece atractivo mañana puede quedar viejo, como suele pasar con los plazos fijos en pesos.
Qué conviene ver
La comparación sirve más para ordenarse que para enamorarse. Quien busca rendimiento tiene que mirar la TNA, el plazo y la acreditación final, no solo el titular de una web bancaria. En un país donde el peso pierde valor con entusiasmo propio, hasta un plazo fijo termina siendo una competencia de daños menores.
El comparador del BCRA sigue ahí, impecable y poco glamoroso, recordando que en finanzas argentinas a veces el gran hallazgo es descubrir cuál banco paga un poco menos mal.
El cruce
Análisis editorialTN abre con el rendimiento concreto de $2.000.000 y convierte el plazo fijo en una cuenta de bolsillo. La Nación va más al mapa general: banco por banco y con el dato del lunes 5 de octubre, apoyada en la tabla del BCRA. Las dos notas coinciden en el mismo punto, pero una vende el cálculo y la otra el comparador.
Lo que reescribimos arriba sale del cruce de estos titulares. Hacé click para leer la cobertura original.
Seguí leyendo
Cinco días sin bancos por la visita de León XIV
El BCRA compra dólares, pero las reservas siguen en caída
Plazo fijo: qué banco paga más este 28 de septiembre
Plazo fijo: cuánto rinden $7.000.000 y qué banco paga más
Las noticias del día por mail
Un email a las 8 AM con lo más importante. Gratis. Sin spam. Te das de baja cuando quieras.
Fuentes consultadas
Esta nota fue elaborada a partir del cruce de cobertura de varios medios. Si querés ampliar, podés visitar las fuentes originales.